Sí: la estafa P2P cripto es un riesgo real y frecuente, no una excepción aislada. La primera regla, sin excepción, es no liberar los activos hasta comprobar el ingreso en tu propia banca online, nunca en una captura de pantalla. Conserva cada mensaje y comprobante desde el primer minuto: esa documentación es lo que después permite denunciar, bloquear cuentas implicadas o iniciar un rastreo forense con opciones reales de éxito.
En resumen:
- La mayoría de las estafas P2P cripto se producen mediante comprobantes falsos, triangulación bancaria, sobrepagos o suplantación de identidad, con técnicas repetidas y predecibles.
- Es fundamental comprobar la llegada del dinero en la banca online antes de liberar cripto, dado que las transacciones irreversibles fomentan estos fraudes.
- Confirmar la coincidencia del titular en la cuenta bancaria y en la plataforma, además de mantener toda la comunicación en los canales oficiales, reduce el riesgo de estafas.
- En caso de sospecha de fraude, actuar rápidamente, recopilar toda la documentación y solicitar un rastreo forense aumenta las posibilidades de recuperar fondos.
- La triangulación bancaria puede bloquear la cuenta aunque no seas el estafador, ya que el banco detecta fondos sospechosos provenientes de otra víctima, no del comprador real.
Tabla de contenidos
- Tipos comunes de estafa P2P cripto y cómo operan
- Señales de alarma que delatan un fraude P2P antes de que sea tarde
- Cómo verificar pagos y liberar cripto de forma segura en P2P
- Qué hacer si crees que te han estafado en una operación P2P
- Por qué la triangulación bancaria puede bloquearte la cuenta sin ser tú el estafador
- Métodos prácticos para reducir el riesgo en cada operación P2P
- Cómo funcionan las plataformas P2P y qué papel juegan en tu seguridad
- Qué revisar en las políticas antifraude de una plataforma P2P
- Pasos legales para denunciar una estafa P2P con criptomonedas
- Casos reales que ilustran cómo opera la estafa P2P cripto
- Herramientas para verificar identidad y reputación antes de negociar
- Qué aporta el análisis forense blockchain tras una estafa P2P
- Cómo puede ayudar Recovera si ya has sido víctima
- Fuentes
- Preguntas frecuentes
Tipos comunes de estafa P2P cripto y cómo operan
El fraude P2P no es una técnica única, sino un conjunto de trucos que se repiten con variaciones mínimas de un caso a otro. El informe del Banco de España sobre estafas y fraudes con criptoactivos señala que la rapidez y la irreversibilidad de las transacciones cripto crean el terreno perfecto para este tipo de manipulación.
Las modalidades más habituales que verás en cualquier plataforma P2P son estas:
- Comprobante de pago falso: el comprador edita un PDF o una captura de una transferencia que nunca se ha ejecutado, y presiona para que liberes la cripto antes de que revises tu cuenta real.
- Triangulación bancaria: dos estafadores coordinados abren órdenes simultáneas para forzar una liberación rápida; si no verificas la titularidad exacta, el dinero que “recibes” puede proceder de una tercera víctima y acabar bloqueado por el banco.
- Sobrepago intencionado: te envían de más y piden la devolución por otra vía, normalmente una cuenta distinta a la de origen, lo que rompe la trazabilidad del pago original.
- Suplantación de identidad y phishing: perfiles que imitan a vendedores con buena reputación, o enlaces que imitan el inicio de sesión de la plataforma para robar credenciales.
- Pig butchering: el estafador construye una relación de semanas o meses antes de proponer la operación P2P, generando confianza que baja tu guardia justo cuando más la necesitas.
- Direcciones parecidas: cambios sutiles en un IBAN o en una dirección de wallet que pasan desapercibidos si copias y pegas sin comparar carácter por carácter.
La comunidad de seguridad de exchanges como Bitbase coincide en que el comprobante falso es, con diferencia, la técnica más repetida en este tipo de fraude.
Señales de alarma que delatan un fraude P2P antes de que sea tarde
Reconocer el patrón a tiempo es la diferencia entre perder cripto o cerrar la operación sin daño. Los timadores en criptomonedas suelen dejar rastros que un usuario atento puede detectar antes de confirmar nada.
Vigila especialmente estas señales:
- Una captura o PDF como única prueba de pago, sin que el dinero aparezca en tu app bancaria.
- Mensajes que insisten en la urgencia: “libera ya, tengo que salir”, “el banco tarda pero el pago está hecho”.
- Peticiones de mover la conversación fuera de la plataforma, normalmente a Telegram o WhatsApp, donde no queda registro oficial.
- Nombres del titular que no coinciden exactamente con el usuario que aparece en el perfil de la plataforma.
- Direcciones de wallet o IBAN con un carácter cambiado respecto a lo que esperabas, un truco clásico para redirigir fondos sin que lo notes.
Consejo profesional: Antes de responder a cualquier mensaje que te presione, cierra el chat, abre tu app bancaria en otra pestaña y confirma el ingreso ahí. Si el dinero no está, no hay pago, sin importar cuántas capturas te enseñen.
Cómo verificar pagos y liberar cripto de forma segura en P2P
La verificación de pago es el paso donde se decide casi toda la seguridad de una operación P2P. Sigue este protocolo antes de confirmar cualquier liberación de fondos:
- Comprueba el saldo directamente en tu banca online. Ignora cualquier comprobante externo; solo cuenta lo que aparece reflejado en tu propia cuenta, con fecha y hora reales.
- Confirma que el titular coincide con el usuario de la plataforma. Si el nombre del remitente no encaja con el perfil que estás negociando, detén la operación y pregunta por el chat oficial.
- Mantén toda la comunicación dentro del chat de la plataforma. Nunca aceptes reembolsos, aclaraciones o “arreglos” por canales externos: esa conversación es tu prueba si algo sale mal.
- Revisa la dirección completa, no solo los primeros y últimos caracteres. Copia y pega siempre, y compara letra por letra cuando el importe sea alto.
- Usa un autenticador de aplicación en vez de códigos por SMS. El Banco de España recomienda medidas básicas de prudencia frente al SIM swapping, y el SMS sigue siendo el eslabón más débil de la cadena.
Qué hacer si crees que te han estafado en una operación P2P
La rapidez de reacción determina buena parte de lo que se puede recuperar después. Actúa en este orden:
- No borres nada. Exporta el chat completo, guarda capturas de cada mensaje y anota horas exactas de la conversación, aunque parezcan irrelevantes.
- Contacta de inmediato con la plataforma P2P y con tu banco. Pide el bloqueo temporal de la cuenta implicada si el flujo de dinero ya se ha movido.
- Reúne toda la documentación: movimientos bancarios, capturas, IBANs recibidos y el hash de la transacción on-chain si ya liberaste cripto.
- Valora pedir ayuda forense especializada cuando los fondos hayan salido de la plataforma y necesites rastrear su recorrido en blockchain para respaldar una denuncia o una reclamación bancaria.
Consejo profesional: Guarda el hash de la transacción desde el primer momento. Sin él, cualquier investigación posterior parte de cero; con él, un análisis forense puede empezar a trazar el movimiento de los fondos en minutos.
Si ya has pasado por esto en Binance P2P, la guía sobre qué hacer si te han estafado en Binance P2P detalla el mismo protocolo aplicado a esa plataforma en concreto.
Por qué la triangulación bancaria puede bloquearte la cuenta sin ser tú el estafador
La triangulación ocurre cuando el dinero que recibes en tu operación P2P procede en realidad de otra víctima, no del comprador con el que estás negociando. En cuanto esa tercera persona denuncia el cargo, el banco identifica tu cuenta como destino de fondos sospechosos y puede congelarla mientras dura la investigación, según documentan varios análisis del sector.
Las unidades de prevención de fraude bancario actúan con bloqueos preventivos casi automáticos ante cualquier alerta de este tipo. El problema es que la víctima original de la triangulación no es quien recibe el bloqueo: eres tú, aunque no tuvieras intención de participar en nada irregular. Salir de esa situación exige plazos que se cuentan en semanas, requerimientos documentales detallados y, en muchos casos, asesoría contable para justificar el origen legítimo de cada movimiento.
Métodos prácticos para reducir el riesgo en cada operación P2P
La diligencia previa vale más que cualquier reacción posterior. Antes de aceptar una contraparte, revisa su historial en la plataforma: volumen de operaciones completadas, antigüedad de la cuenta y valoraciones de otros usuarios. Un perfil recién creado con pocas operaciones y un importe alto es una combinación que merece cautela adicional.
Las plataformas con sistema de custodia (escrow) retienen la cripto del vendedor hasta que ambas partes confirman la operación, lo que elimina el riesgo de liberar fondos sin haber recibido el pago. Usa siempre ese mecanismo en lugar de acuerdos privados fuera del sistema, por muy convincente que suene la contraparte.
Mantener la comunicación dentro del chat oficial no es solo una cuestión de comodidad. Es la única forma de que quede un registro verificable si la plataforma o un banco necesitan revisar el caso más adelante. Divide además las operaciones grandes en varias más pequeñas con contrapartes distintas: reduce la exposición si una sola resulta fraudulenta y te da margen para detectar patrones sospechosos antes de comprometer todo el capital.
Cómo funcionan las plataformas P2P y qué papel juegan en tu seguridad
Una plataforma P2P actúa como intermediario que conecta compradores y vendedores de cripto, pero no ejecuta directamente la transferencia bancaria entre ambos. Ese punto es clave: el banco procesa el dinero, la plataforma solo gestiona la cripto y el chat de negociación. Por eso ninguna plataforma puede confirmar por sí misma si un pago bancario es real; solo tu propia app bancaria lo puede hacer.
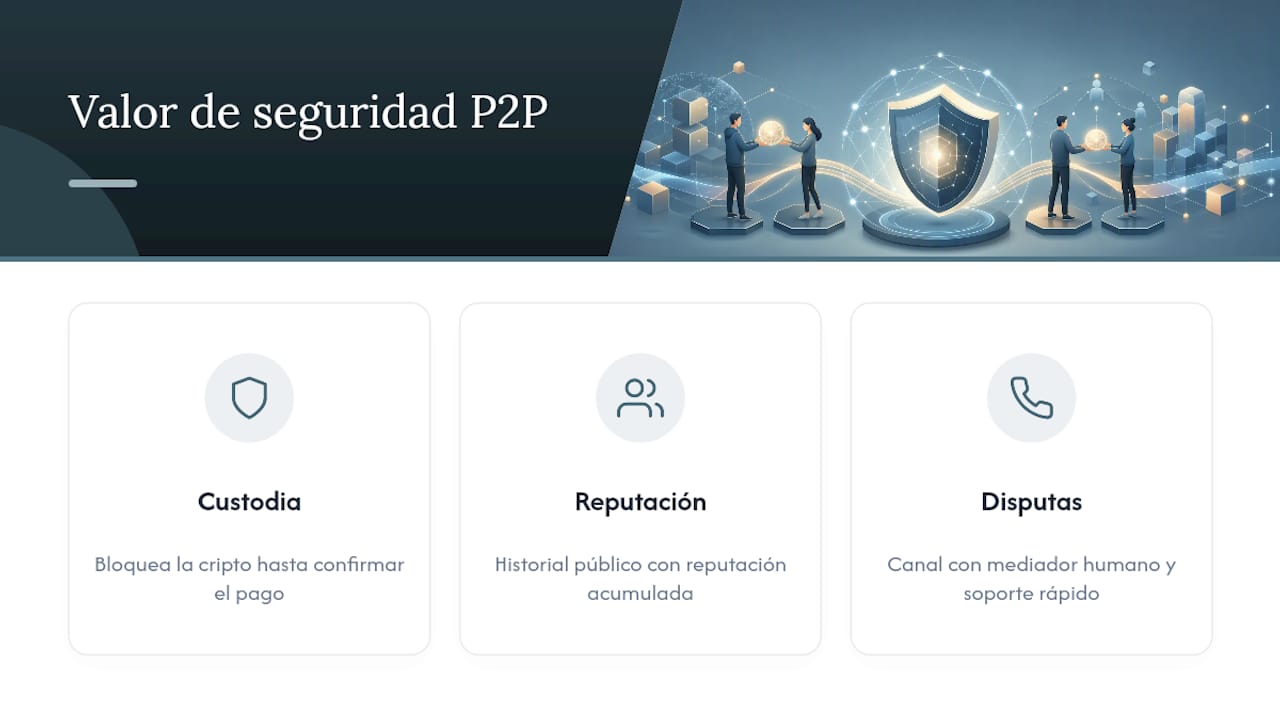
El valor real de una plataforma seria está en tres elementos: el sistema de custodia que bloquea la cripto hasta que se confirma el pago, el historial público de cada usuario con su reputación acumulada, y un canal de disputas donde interviene un mediador humano cuando hay desacuerdo. Cuanto más transparente sea ese historial y más rápido responda el soporte ante una disputa, menor es el margen que tienen los timadores en criptomonedas para operar con impunidad.
Ninguna plataforma, sin embargo, sustituye tu propia verificación. La custodia protege la cripto mientras dura la negociación, pero la decisión final de liberarla sigue siendo tuya, y esa decisión debe basarse siempre en lo que ves en tu banco, no en lo que te enseñan por chat.
Qué revisar en las políticas antifraude de una plataforma P2P
No todas las plataformas ofrecen el mismo nivel de protección, y las diferencias suelen estar en la letra pequeña de sus políticas. Antes de operar con cantidades relevantes, comprueba si la plataforma exige verificación de identidad (KYC) a todos los usuarios, porque eso reduce drásticamente el anonimato de quien intenta estafar.
Revisa también si existe un límite de operaciones para cuentas nuevas, un mecanismo de disputa con tiempos de respuesta publicados, y si la plataforma retiene fondos en custodia durante toda la negociación. Las plataformas seguras P2P suelen publicar además estadísticas de resolución de disputas y ofrecen la posibilidad de reportar un usuario sospechoso antes de que complete la operación con otra víctima.
La guía sobre cómo evitar estafas cripto en España amplía los criterios concretos para valorar la fiabilidad de una plataforma antes de mover dinero real.
Pasos legales para denunciar una estafa P2P con criptomonedas
Denunciar rápido no solo es un desahogo, es una pieza clave para que bancos y plataformas actúen. El primer paso es presentar la denuncia ante la policía nacional o la guardia civil, aportando toda la documentación reunida: capturas del chat, movimientos bancarios, IBANs recibidos y el hash de la transacción.
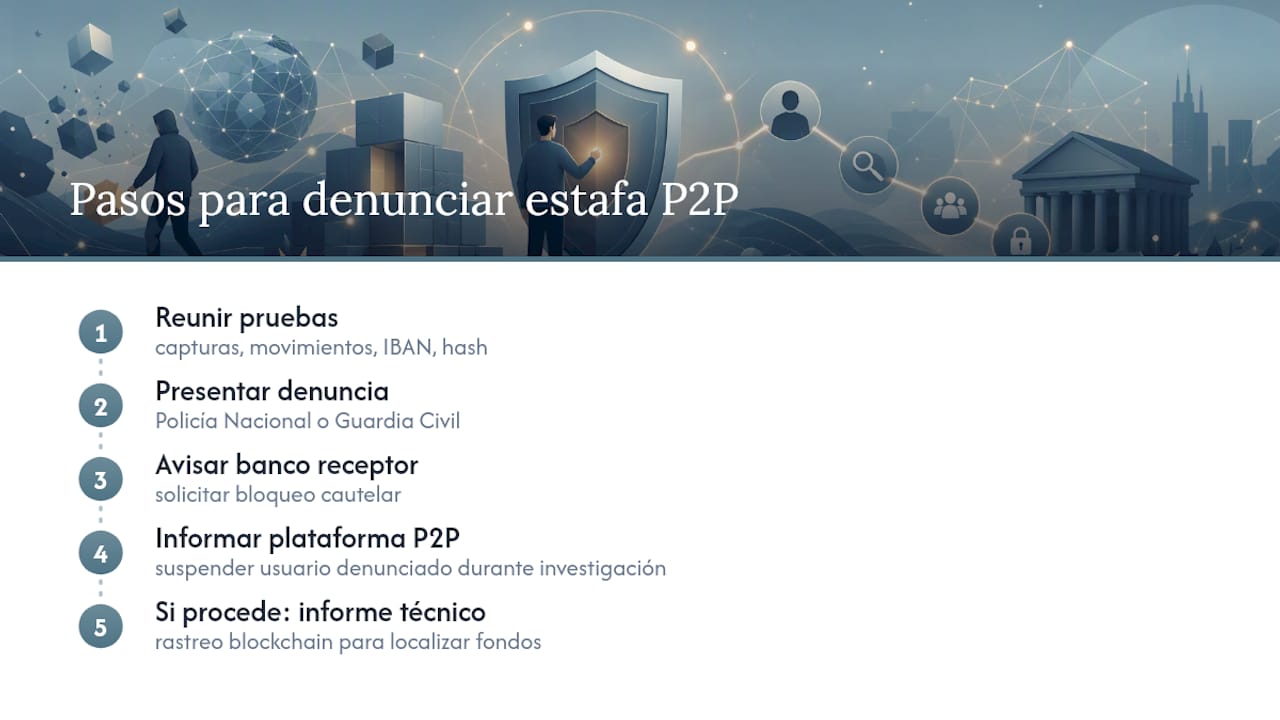
En paralelo, notifica al banco receptor de los fondos para que valore un bloqueo cautelar de la cuenta implicada, y comunica el incidente a la plataforma P2P para que suspenda al usuario denunciado mientras dura la investigación. Si el importe es significativo o los fondos ya cruzaron varios exchanges, un informe técnico de rastreo blockchain refuerza la denuncia y facilita que las autoridades identifiquen el destino final del dinero. La guía sobre cómo denunciar una estafa con criptomonedas en España detalla qué organismo corresponde según el tipo de fraude.
Casos reales que ilustran cómo opera la estafa P2P cripto
Un patrón repetido y bien documentado es el de la triangulación con doble víctima: el estafador A compra cripto a la víctima B usando dinero robado a la víctima C. B recibe el ingreso, lo ve reflejado en su cuenta y libera la cripto, sin saber que ese dinero procede de un fraude previo. Cuando C denuncia, el banco bloquea la cuenta de B, que termina en medio de una investigación sin haber cometido ninguna irregularidad.
Otro caso frecuente combina pig butchering con P2P: el estafador contacta a la víctima en redes sociales, construye una relación de confianza durante semanas y finalmente propone una operación P2P “urgente” con un comprobante de pago manipulado. La víctima, ya predispuesta a confiar, libera la cripto sin comprobar su banco. Los análisis sectoriales sobre estafas cripto documentan este esquema como uno de los más costosos por el tiempo de preparación que invierte el estafador.
Herramientas para verificar identidad y reputación antes de negociar
Verificar a la contraparte antes de cerrar cualquier operación reduce buena parte del riesgo. Dentro de la propia plataforma, revisa el número de operaciones completadas, el tiempo de respuesta y las valoraciones dejadas por otros usuarios: una cuenta con semanas de antigüedad y pocas operaciones exitosas merece más cautela que una con historial extenso.
Para verificar tokens y exchanges antes de interactuar, directorios como CoinGecko o CoinMarketCap permiten comprobar si un proyecto o una plataforma tienen actividad real y volumen verificable, algo útil para detectar rug pulls o exchanges fantasma. Herramientas técnicas como Revoke.cash sirven además para revisar y retirar permisos de contratos inteligentes que podrían drenar tu wallet sin que lo notes, una práctica preventiva sencilla que recomiendan varias guías del sector.
Antes de aceptar una inversión o proyecto propuesto dentro de una negociación P2P, conviene también repasar los indicadores habituales de una inversión cripto falsa, porque muchas estafas P2P empiezan como una propuesta de inversión que deriva después en una transacción manipulada.
Qué aporta el análisis forense blockchain tras una estafa P2P
Un rastreo forense reconstruye el recorrido exacto de los fondos: cada hash, cada dirección intermedia y el punto donde la cripto entra en un exchange centralizado identificable. Ese dato es determinante, porque un exchange regulado puede recibir una solicitud de congelación administrativa cuando existe un informe técnico sólido que respalde la denuncia.
La recuperación total nunca está garantizada, y conviene decirlo con claridad: cuando los fondos ya se han dispersado en múltiples wallets anónimas o han salido hacia jurisdicciones sin cooperación, las opciones se reducen mucho. Lo que mejora las probabilidades es la combinación de rapidez, documentación completa desde el primer momento y la implicación de exchanges identificables en el trayecto de los fondos.
— cristian
Cómo puede ayudar Recovera si ya has sido víctima
Cuando ya has agotado el aviso al banco y a la plataforma y necesitas entender por dónde se movió tu dinero, es posible recurrir a especialistas que combinan rastreo meticuloso de transacciones en blockchain con herramientas profesionales de investigación forense para reconstruir el recorrido de los fondos y detectar en qué exchange terminaron.
En el primer contacto se revisa la documentación que ya has reunido (chats, comprobantes, hash de la transacción) y se valora la viabilidad del caso antes de proponer un presupuesto orientativo, sin coste oculto. Los servicios cubren desde la investigación de estafas con criptomonedas y la preservación de evidencia digital hasta la elaboración de informes técnicos con validez jurídica para respaldar una denuncia o un procedimiento legal. Si ya tienes el hash y las capturas guardadas, el siguiente paso lógico es solicitar esa valoración inicial antes de que los fondos se dispersen aún más.
Fuentes
El informe del Banco de España sobre estafas con criptoactivos es la referencia oficial más completa para entender el marco de riesgo. Para verificar tokens y exchanges, CoinGecko ofrece datos de actividad real antes de negociar con cualquier contraparte.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- Estafas y fraudes relacionados con criptoactivos — Banco de España (enero 2026)
- Estafas cripto más comunes: cómo detectarlas y evitarlas — Bitbase
- Blockchain
- KuCoin en CoinGecko
Preguntas frecuentes
¿Se puede recuperar el dinero de una estafa con criptomonedas?
Depende de la rapidez con la que actúes y de si los fondos pasaron por un exchange identificable. Un rastreo forense puede localizar el destino de los fondos y respaldar una solicitud de congelación cuando el exchange coopera, aunque la recuperación total nunca está garantizada.
¿Cómo recupero mi dinero si me estafaron en una operación P2P?
Primero conserva todas las pruebas (chat, capturas, hash de la transacción) y avisa de inmediato a tu banco y a la plataforma. Después, valora una investigación forense como la que ofrece Recovera para trazar el recorrido de los fondos y elaborar un informe que respalde la denuncia.
¿Cuáles son ejemplos reales de estafas por phishing en cripto?
Un caso habitual es el correo o mensaje que imita el inicio de sesión de una plataforma P2P para robar credenciales. Otro es el enlace falso que simula una confirmación de retiro y termina drenando la wallet mediante un permiso de contrato malicioso. El tercero es la web clon de un exchange conocido que copia su diseño exacto para captar contraseñas.
¿Qué hago si un banco me bloquea la cuenta por triangulación bancaria?
Reúne de inmediato toda la documentación de la operación P2P: movimientos, capturas del chat y justificantes de origen del dinero. Presenta esa documentación al banco y considera un informe técnico que demuestre que actuaste de buena fe dentro de la plataforma.
¿Cuánto cuesta contratar una investigación forense con Recovera?
El precio depende de la complejidad del caso y del volumen de transacciones a rastrear, por lo que no hay una tarifa fija publicada. Puedes solicitar una valoración inicial a través de la página de servicios de Recovera para conocer el presupuesto orientativo antes de contratar nada.