Trata cualquier pago P2P como si fuera efectivo entregado en mano: irreversible en cuanto sale de tu cuenta. No transfieras, no devuelvas dinero manualmente ni confirmes nada por presión ajena hasta verificar el movimiento real en tu aplicación bancaria. Si algo huele mal, detén la operación de inmediato y comprueba el estado del pago antes de dar un solo paso más.
En resumen:
- Las transferencias P2P se tratan como movimientos voluntarios y automáticos, dificultando la recuperación si el pago ya fue confirmado en la app bancaria.
- Las estafas más comunes siguen esquemas de comprobantes falsos, sobrepagos y llamados a transferencias fuera del canal oficial, siempre buscando que actúes sin verificar con certeza.
- La prisa y la evidencia frágil, como capturas de pantalla, son señales habituales de posibles estafas, por lo que se recomienda verificar en la app y confirmar la identidad por otros canales.
- Ante sospechas o fraudes, es fundamental conservar toda la información, actuar rápidamente con el banco y la plataforma, y presentar denuncia para facilitar la investigación.
- La recuperación de fondos en criptomonedas exige rastreo forense en la blockchain, ya que las operaciones bancarias no valen si el pago fue en cripto y se recomienda recurrir a expertos en investigaciones digitales.
Tabla de contenidos
- Qué es la estafa P2P en efectivo y por qué las transferencias «autorizadas» complican la recuperación
- Esquemas comunes: cómo operan las estafas P2P paso a paso
- ¿Qué señales indican una estafa en un pago P2P?
- Checklist de protección antes, durante y después de un pago P2P
- Qué hacer si sospechas o ya has sido víctima de una estafa P2P
- Qué aporta una investigación forense en estos casos
- Lo que la mayoría de víctimas hace mal (y lo que deberían cambiar)
- Cuándo conviene pedir ayuda profesional para rastrear cripto
- Dónde verificar entidades y presentar una denuncia
- Fuentes
- Preguntas frecuentes
Qué es la estafa P2P en efectivo y por qué las transferencias «autorizadas» complican la recuperación
Una estafa P2P en efectivo ocurre cuando alguien te induce, mediante engaño, a enviar dinero o criptomonedas directamente a otra persona a través de plataformas de pago entre particulares, sin intermediarios que retengan o verifiquen la operación. El problema legal y técnico está en una distinción que casi nadie conoce hasta que ya es tarde: existe una diferencia enorme entre una transferencia no autorizada (alguien accede a tu cuenta sin tu consentimiento) y una autorizada (tú mismo pulsas «enviar», aunque lo hagas engañado).
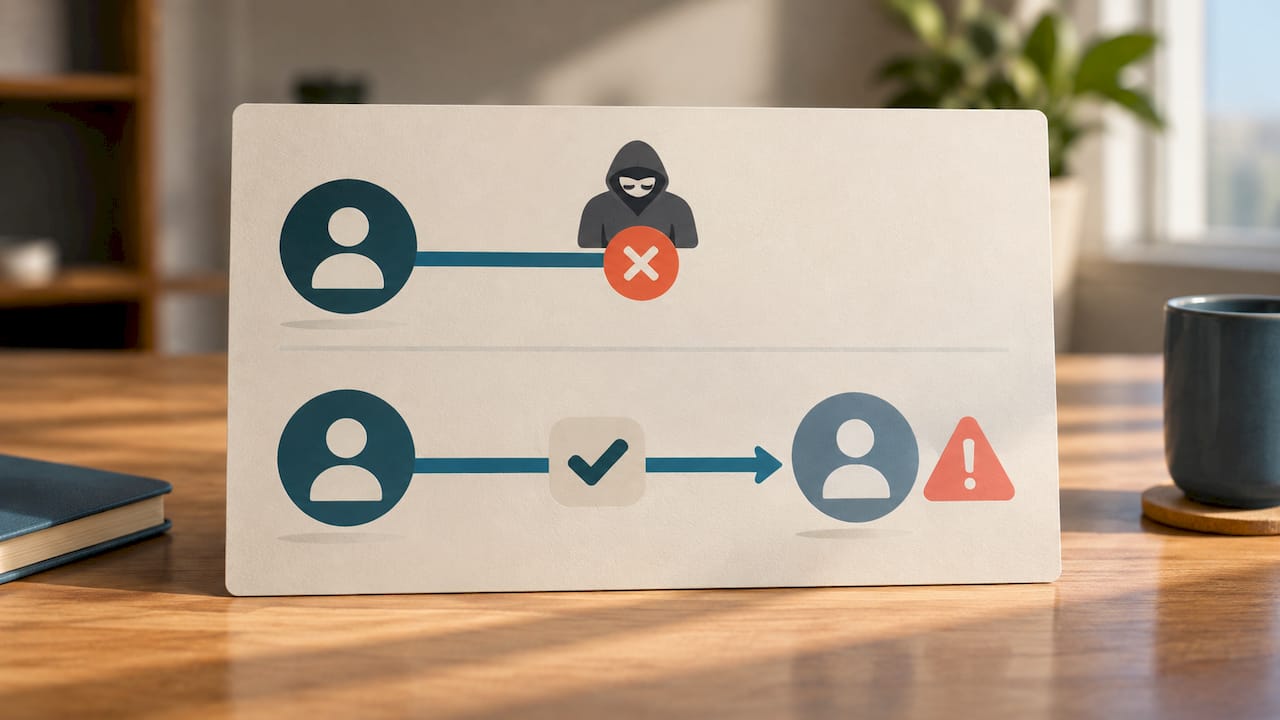
Los bancos y las plataformas de pago tratan la mayoría de los casos P2P como transferencias autorizadas, porque el titular las ejecuta voluntariamente aunque sea bajo manipulación. Eso reduce drásticamente el margen para revertir el cargo, ya que la entidad no está obligada a devolver dinero que tú mismo enviaste.
Por eso conviene recordar tres cosas cada vez que muevas dinero entre particulares:
- Un pago P2P confirmado se comporta como efectivo: una vez enviado, rara vez se puede recuperar por vía bancaria.
- La responsabilidad de verificar recae en gran medida sobre quien envía el dinero, no sobre la plataforma.
- Las aplicaciones P2P funcionan de forma instantánea e irreversible en la mayoría de los casos, así que no existe un margen de días para arrepentirse.
Esquemas comunes: cómo operan las estafas P2P paso a paso
Los estafadores reciclan un número limitado de guiones. Reconocer la estructura te permite detectar la trampa antes del tercer mensaje.
- Comprobante falso. El comprador envía una captura editada o un mensaje que simula una confirmación bancaria y pide que liberes las criptomonedas o el producto antes de que el dinero llegue de verdad.
- Sobrepago y devolución manual. Te «pagan» de más (a veces con un comprobante también falso) y piden que devuelvas la diferencia a otra cuenta distinta, antes de que compruebes si el ingreso original existió.
- Phishing, smishing y vishing. Un mensaje de texto, correo o llamada suplanta a tu banco o a la plataforma P2P y te pide un código de verificación o contraseña con la excusa de «confirmar» la operación.
- Triangulación con mulas. El dinero pasa por una tercera cuenta, a menudo de otra víctima captada previamente, para dificultar el rastro cuando reclames.
- Encuentro presencial con efectivo. Se cita una entrega física de dinero en mano, sin recibo ni testigo, lo que elimina cualquier rastro documental si algo sale mal, un patrón que ya ha sido señalado en estafas recientes con aportaciones en efectivo.
Cada uno de estos esquemas comparte un rasgo: buscan que actúes antes de verificar. Esa es la grieta que explotan.
¿Qué señales indican una estafa en un pago P2P?
Antes de aceptar cualquier operación P2P, revisa si aparece alguno de estos indicadores. Ninguno por sí solo es prueba definitiva, pero la combinación de dos o más debería bastar para frenar la transacción.
- Urgencia artificial. Frases como «tengo que salir ya» o «si no confirmas en cinco minutos, cancelo» buscan que actúes sin pensar; la Guardia Civil identifica la prisa como el principal motor del fraude.
- El único comprobante es una captura de pantalla. No hay notificación en tu app, ni movimiento visible en tu cuenta, solo una imagen que te enseñan por chat.
- El nombre del titular no coincide. La cuenta que recibe o envía el dinero pertenece a alguien distinto de la persona con la que negocias.
- Piden códigos, PIN o contraseñas. Ninguna plataforma legítima necesita ese dato para completar un pago ya iniciado.
- Solicitan reembolso fuera del canal oficial. Te piden que devuelvas dinero a mano o por otra cuenta en lugar de tramitarlo desde el soporte de la plataforma.
Consejo profesional: Si te piden confirmar un pago por WhatsApp o SMS antes de que aparezca en tu app bancaria, para. Ningún banco ni plataforma seria pide confirmar movimientos por esos canales, y organismos como la Agencia Tributaria nunca solicitan datos personales por SMS o WhatsApp.
Checklist de protección antes, durante y después de un pago P2P
Aplicar una secuencia fija de comprobaciones reduce el riesgo mucho más que confiar en la intuición del momento.
- Verifica el pago en tu app bancaria, nunca a partir de una captura que te enseñe la otra persona.
- Confirma la identidad por un canal distinto: una llamada, una videollamada breve o, si es posible, un encuentro presencial con testigo.
- No hagas reembolsos manuales. Si alguien dice haberte pagado de más, remite la reclamación al soporte oficial de la plataforma y deja que ellos investiguen el movimiento real.
- Activa la autenticación en dos pasos, fija un PIN en aplicaciones como Bizum y desactiva cualquier historial público que muestre tus movimientos a terceros.
- Prefiere métodos con protección al comprador (tarjeta con posibilidad de disputa, o un servicio de custodia) cuando el importe sea alto o no conozcas a la otra parte; una comparación útil sobre por qué la protección de tarjeta de crédito ofrece más recursos frente al fraude que un P2P directo puede ayudarte a decidir el canal de pago.
| Momento | Acción clave | Por qué importa |
|---|---|---|
| Antes de pagar | Verificar titularidad y usar otro canal de contacto | Evita confirmar con base en un perfil suplantado |
| Durante la operación | Comprobar el ingreso en la app, no en capturas | Las capturas se pueden editar en segundos |
| Después del pago | Guardar referencias y activar alertas de seguridad | Facilita la reclamación si algo falla |
Antes de operar con desconocidos, conviene también saber cómo verificar entidades frente a la lista negra de la CNMV cuando la contraparte se presenta como plataforma o intermediario financiero.
Qué hacer si sospechas o ya has sido víctima de una estafa P2P
Los primeros minutos después de detectar el fraude determinan buena parte de lo que se puede hacer después.
- Conserva todo: capturas de chat, comprobantes, extractos bancarios y la referencia exacta de la transacción. No borres nada, aunque parezca vergonzoso.
- Contacta con tu banco y con el servicio P2P inmediatamente, explicando que sospechas fraude; cuanto antes actúes, más opciones existen, ya que la vía de recuperación depende del canal, la jurisdicción y de si la transferencia fue autorizada o no.
- Presenta denuncia ante la Policía o la Guardia Civil y adjunta toda la documentación reunida; sin denuncia, muchas investigaciones ni siquiera se abren.
- Desconfía de quien se ofrezca a «recuperar» tu dinero a cambio de un pago por adelantado. La CNMV alerta específicamente sobre estas salas de recuperación que cobran comisiones sin garantía real.
- Si hubo movimiento de criptomonedas, valora si necesitas una investigación forense capaz de seguir el rastro de las direcciones implicadas.
Si el fraude empezó en Binance P2P, existe un procedimiento específico sobre qué hacer tras una estafa P2P en Binance; si el contacto inicial fue por Telegram, conviene revisar los pasos recomendados tras una estafa por Telegram.
Qué aporta una investigación forense en estos casos
Un análisis forense blockchain traza el recorrido de los fondos entre direcciones, identifica exchanges o intermediarios por donde pasó el dinero y documenta ese recorrido en un informe técnico. No siempre revierte la pérdida: el tiempo transcurrido, la mezcla de fondos entre múltiples carteras y la jurisdicción del destinatario final limitan lo que se puede reconstruir.
Cuanto antes se conservan los hashes de transacción, las capturas y las marcas temporales, más probable es que un rastreo llegue a algún punto útil para una denuncia o un procedimiento legal.
Lo que la mayoría de víctimas hace mal (y lo que deberían cambiar)
El error más repetido no es caer en el engaño inicial, sino tardar días en actuar por vergüenza o por esperar «una solución mejor». La ingeniería social detrás de estos fraudes se ha vuelto más sofisticada que en años recientes, con comprobantes casi indistinguibles de los reales. Documentar todo desde el primer minuto sigue siendo la diferencia entre un caso investigable y uno perdido.
— cristian
Cuándo conviene pedir ayuda profesional para rastrear cripto
Si la estafa P2P implicó un pago en criptomonedas, verificar la app bancaria ya no basta: necesitas seguir el rastro en la propia blockchain. Existen servicios que realizan rastreo forense de direcciones y exchanges, elaboración de informes técnicos con validez para procedimientos legales, preservación de evidencia digital y apoyo tanto a víctimas particulares como a despachos de abogados que llevan estos casos. Si conservas hashes de transacción, capturas y referencias de la operación, ese material es precisamente lo que permite reconstruir el recorrido de los fondos. Puedes revisar el detalle de los servicios de investigación de estafas con criptomonedas y solicitar una valoración de tu caso concreto.
Dónde verificar entidades y presentar una denuncia
- CNMV: guías y advertencias sobre entidades no autorizadas.
- Guardia Civil: cómo denunciar delitos telemáticos.
- OCU y servicios de consumo: orientación práctica para reclamaciones y prevención.
Fuentes
- Estafas y fraudes — CNMV
- Consejos para evitar estafas — Guardia Civil
- Lock
- P2P Fraud: Payment Verification, Scams and Recovery Options — Chargeflow
Preguntas frecuentes
¿Cuáles son tres ejemplos reales de fraude por phishing?
Los más habituales son el mensaje que suplanta a tu banco pidiendo un código de verificación, el correo que simula ser de Hacienda solicitando datos para una devolución, y el SMS que anuncia un paquete retenido y pide pagar una pequeña tasa con tus datos de tarjeta. En los tres casos, la Agencia Tributaria recuerda que nunca solicita datos personales por SMS o WhatsApp.
¿Cómo saber si alguien es un estafador?
Desconfía de quien presiona con urgencia, evita videollamadas o encuentros verificables, y solo muestra capturas de pantalla como prueba de pago en lugar de dejar que compruebes el movimiento en tu propia cuenta. Si además pide un código, PIN o reembolso fuera del canal oficial, las probabilidades de fraude son altas.
¿Cómo funcionan las estafas por transferencia bancaria?
Suelen combinar suplantación de identidad con presión temporal: el estafador se hace pasar por un comprador, proveedor o incluso un familiar y consigue que envíes dinero antes de verificar nada. Muchas de estas transferencias se consideran autorizadas por el banco, lo que reduce las opciones de reembolso automático.
¿Cómo puedo recuperar mi dinero si me estafaron con criptomonedas?
Si el pago fue en criptomonedas, la recuperación por vía bancaria normalmente no aplica; lo que puede ayudar es un rastreo forense de las direcciones implicadas para documentar el movimiento de fondos. Recovera ofrece este tipo de investigación junto con informes técnicos aptos para denuncias, y puedes consultar el proceso completo en la guía sobre cómo recuperar criptomonedas estafadas.