Si pagaste con tarjeta una inversión cripto fraudulenta, en muchos casos sí puedes solicitar un chargeback, porque la reversión actúa sobre el pago en euros, no sobre la cadena de bloques. Actúa en las próximas horas: contacta con tu banco emisor, denuncia ante la Policía Nacional o la Guardia Civil y conserva cada prueba. La CNMV y un rastreo técnico pueden reforzar tu caso.
En resumen:
- La ventana habitual para disputar un cargo con tarjeta es de 60 a 120 días; en transferencias, pide la recuperación en cuestión de días.
- Si enviaste criptomonedas desde tu cartera, no hay un pago en euros que revertir; denuncia y rastrea los fondos hasta casas de cambio reguladas.
- Al reclamar, distingue entre una operación no autorizada y un servicio no prestado; plantea ambos motivos si corresponden, pues cambian las pruebas exigidas.
- Si compraste criptomonedas mediante una pasarela, identifica al receptor legal del pago: ese comerciante registrado es la parte ante la que debes reclamar.
- Desconfía de quien prometa recuperar los fondos a cambio de un pago anticipado; la CNMV advierte que esa oferta puede ser otro fraude.
Tabla de contenidos
- Qué vía tienes según cómo pagaste: tarjeta, transferencia o wallet
- Cómo solicitar el chargeback ante tu banco paso a paso
- Qué pruebas y documentos debes reunir desde el primer momento
- Cuánto tarda el proceso y qué puedes esperar realmente
- Cómo encajan el chargeback, la denuncia y el rastreo forense
- Lo que de verdad marca la diferencia en estos casos
- La opción de un rastreo forense profesional para tu caso
- Preguntas frecuentes
- Fuentes
Qué vía tienes según cómo pagaste: tarjeta, transferencia o wallet
La clave técnica es sencilla: el chargeback revierte la parte en euros de la operación, nunca el movimiento final en la cadena de bloques. Una vez que los fondos salen de un exchange hacia una wallet externa, esa transacción queda confirmada y es prácticamente irreversible, porque ninguna entidad bancaria tiene autoridad sobre un libro de contabilidad descentralizado.
Lo que importa es dónde se originó el cargo:
- Si pagaste con tarjeta a una plataforma, exchange o pasarela (on-ramp), el chargeback suele ser viable porque existe una operación con tarjeta que tu banco puede disputar.
- Si hiciste una transferencia bancaria, la ventana de actuación es más corta y depende de si tu entidad puede solicitar un recall antes de que el destinatario retire el dinero.
- Si enviaste criptomonedas directamente desde tu wallet a otra dirección, no hay pierna fiat que reclamar, y la única vía realista pasa por la denuncia y el rastreo de fondos hacia exchanges regulados.
- En los casos mixtos, donde compraste cripto con tarjeta a través de una pasarela que actúa como comerciante registrado, identificar quién fue el receptor legal del pago es determinante, porque esa entidad es la responsable directa frente a la que cabe reclamar según analiza Chargeflow.
Cómo solicitar el chargeback ante tu banco paso a paso
El procedimiento bancario sigue un orden lógico que conviene respetar para no debilitar tu reclamación desde el principio.
- Llama a tu entidad emisora y comunica la operación como «no autorizada» o «servicio no prestado», según corresponda, y pide expresamente que abran una disputa de chargeback.
- Reúne toda la evidencia disponible antes de presentar nada por escrito: capturas, comprobantes y extractos.
- Presenta la denuncia ante la Policía Nacional o la Guardia Civil y obtén el número de atestado.
- Entrega al banco el expediente completo junto con la copia de la denuncia.
- Solicita confirmación escrita de que la disputa ha quedado iniciada, con fecha y referencia del caso.
Diferenciar los argumentos importa: una cosa es alegar que la operación nunca fue autorizada por ti, y otra es alegar que autorizaste el pago, pero el servicio prometido nunca se entregó. Conviene plantear ambos fundamentos cuando la situación lo permite, porque la normativa de servicios de pago aplica cargas de prueba distintas a cada uno, según recoge el Banco de España: la entidad emisora debe demostrar que la operación fue correctamente autenticada.
Pide al banco los códigos exactos de la transacción y cualquier comprobante que la plataforma receptora haya emitido a tu nombre; sin esos datos, el departamento de fraude no puede cruzar la operación con la red de tarjetas.
Consejo profesional: ordena el dossier en un único PDF con índice y fechas visibles; un expediente de fraude que el analista bancario tarda cinco minutos en entender tiene muchas más opciones de avanzar que un correo con adjuntos sueltos.
Qué pruebas y documentos debes reunir desde el primer momento
La calidad del dossier probatorio es el factor que más pesa en el resultado de un chargeback: no basta con afirmar que fuiste víctima, hay que mostrarlo.
- Guarda todas las comunicaciones con la plataforma o el supuesto asesor: correos, chats y capturas de pantalla con fecha visible.
- Conserva el extracto bancario donde figura el cargo exacto, con fecha, importe e identificador del comercio.
- Anota los hashes de transacción y las direcciones de wallet implicadas, aunque la operación en cadena sea irreversible, porque sirven de base para un rastreo técnico posterior.
- Solicita a la policía el acuse de recibo de la denuncia con número de expediente.
- Organiza todo en orden cronológico, con nombres de archivo claros e indicando la URL y los encabezados de los correos relevantes.
Esta documentación cumple una doble función: sostiene tu reclamación bancaria y, si el caso avanza a vía judicial, se convierte en la base del expediente que tu abogado o un investigador forense necesitará.
Cuánto tarda el proceso y qué puedes esperar realmente
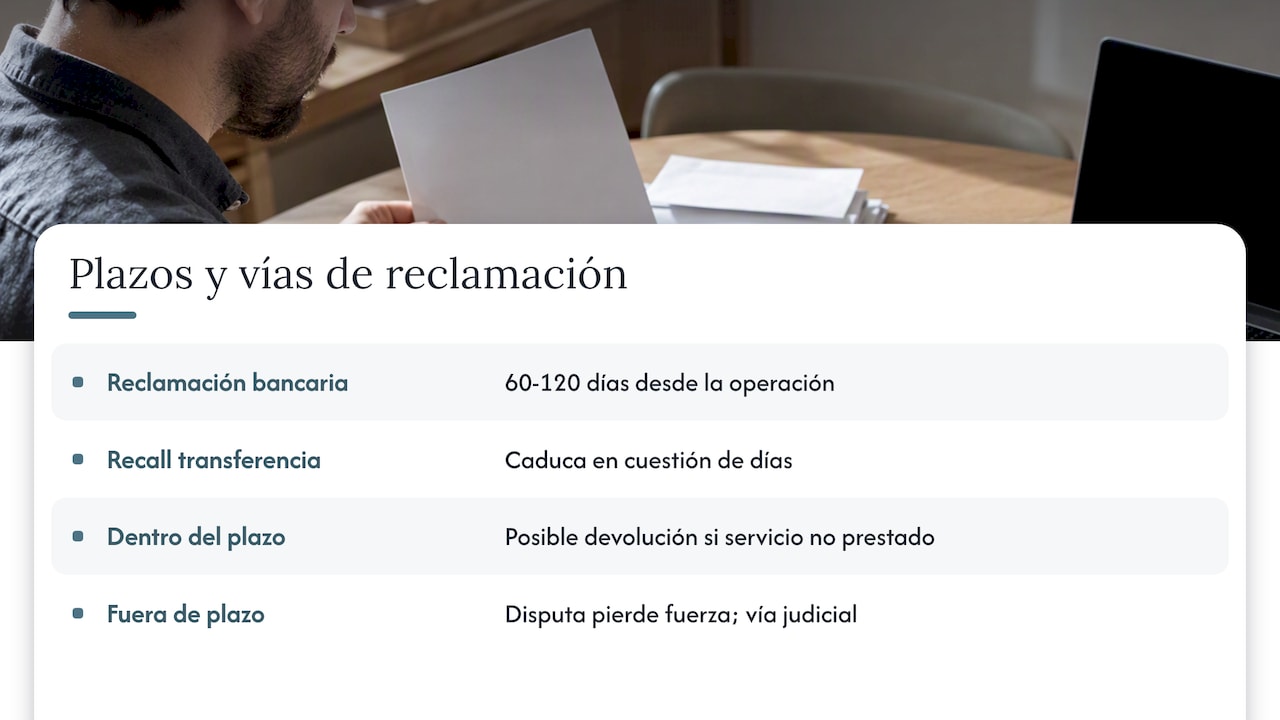
Los plazos son más estrechos de lo que muchas víctimas suponen. La práctica habitual de las redes de tarjeta y de las entidades bancarias en España sitúa la ventana útil para reclamar entre 60 y 120 días desde la operación, según detalla CryptoImpuestos; un recall sobre una transferencia caduca mucho antes, a menudo en cuestión de días.
Dentro de ese margen, el banco puede devolver el importe si el comercio receptor no demuestra que el servicio se prestó correctamente. Fuera de plazo, la disputa directa pierde fuerza y el caso tiende a escalar hacia la vía judicial, donde la denuncia previa y un informe técnico pesan mucho más que la reclamación bancaria aislada. La rapidez al actuar, junto con un dossier bien ordenado y una denuncia ya presentada, son los factores que más aumentan la probabilidad real de recuperar algo.
Cómo encajan el chargeback, la denuncia y el rastreo forense
Ninguna de las tres vías sustituye a las otras: se refuerzan entre sí. La denuncia formaliza los hechos ante la autoridad y habilita que un juzgado pueda, llegado el caso, dictar medidas cautelares o solicitar colaboración a exchanges; sin ella, el banco difícilmente da por buena una reclamación de fraude.
Un informe forense blockchain aporta lo que la denuncia por sí sola no puede: trazabilidad técnica del dinero, identificación de los exchanges o servicios de cash-out por donde pasaron los fondos, y un soporte documental con valor pericial.
- Presenta primero la denuncia; sin ese número de expediente, el banco y cualquier investigador parten con menos margen de maniobra.
- Añade el informe forense como anexo tanto a la reclamación bancaria como a la causa penal, porque refuerza ambas a la vez.
- Desconfía de cualquier «recuperador» que pida un pago por adelantado para devolverte el dinero: la CNMV advierte expresamente de este patrón de doble fraude.
Consejo profesional: pide siempre que el informe técnico incluya la metodología empleada y quede firmado por quien lo elabora; un documento sin esa trazabilidad pierde peso ante un juzgado o un departamento de fraude bancario.
Lo que de verdad marca la diferencia en estos casos
La diferencia entre un chargeback que prospera y otro que se archiva casi nunca está en la suerte, sino en el orden: quien denuncia primero, documenta con cronología clara y entrega un expediente completo suele avanzar más rápido que quien improvisa sobre la marcha. Un expediente robusto combina comprobantes bancarios, capturas con fecha, el número de atestado y, cuando existe, un informe técnico que traza el destino de los fondos. Lo que nunca debe faltar es la cautela: ninguna entidad seria pide claves de acceso ni cobra por adelantado para devolver dinero.
— cristian
La opción de un rastreo forense profesional para tu caso
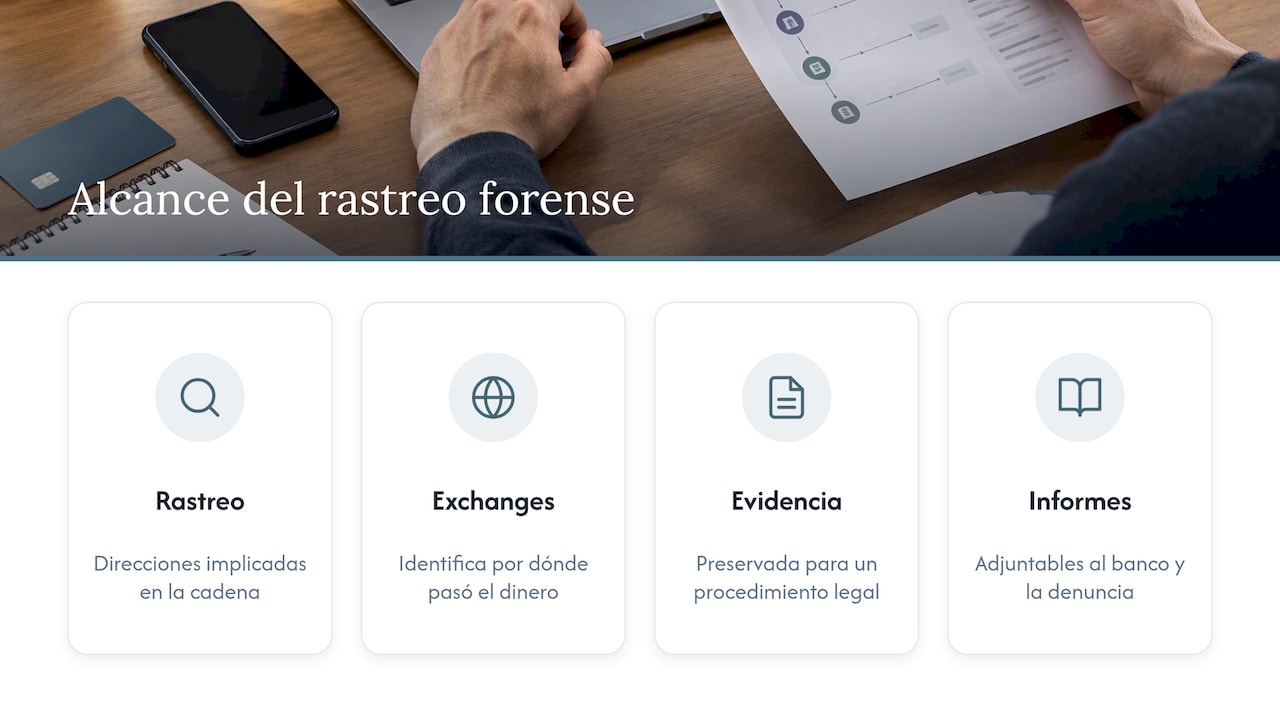
Cuando el dinero ya salió hacia criptomonedas y el chargeback por sí solo no cubre toda la pérdida, un rastreo forense blockchain abre una vía adicional que no depende de los plazos bancarios. En Recovera combinamos el análisis técnico de movimientos en cadena con la elaboración de informes que puedes adjuntar tanto a tu banco como a la denuncia, para que el departamento de fraude y el juzgado dispongan de evidencia verificable sobre el recorrido de los fondos.
El trabajo incluye el rastreo on-chain de las direcciones implicadas, la identificación de los exchanges por los que pasó el dinero y la preservación de evidencia digital con criterios que sostienen un procedimiento legal. Para empezar, normalmente pedimos los hashes de transacción, las capturas de las comunicaciones con la plataforma y el número de atestado de tu denuncia.
Si quieres una valoración de tu caso, puedes revisar nuestros servicios de investigación de estafas con criptomonedas y solicitar que analicemos la documentación que ya tienes reunida.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cómo puedo recuperar mi dinero si me estafaron en criptomonedas?
Depende del canal de pago: si usaste tarjeta, solicita un chargeback a tu banco; si fue una transferencia, pide un recall mientras siga vigente la ventana; si el dinero ya salió en cadena, la vía realista combina denuncia y rastreo forense de los fondos.
¿Qué hacer si me estafaron y el pago se hizo por tarjeta?
Contacta de inmediato con tu banco emisor y pide abrir una disputa alegando operación no autorizada o servicio no prestado, según corresponda. Presenta también denuncia ante la Policía Nacional o la Guardia Civil y entrega esa copia al banco junto con tus comprobantes.
¿El banco te devuelve el dinero si te estafan en España?
Puede hacerlo cuando la reclamación llega dentro de plazo y el dossier demuestra con claridad el fraude, porque la normativa de servicios de pago obliga a la entidad a demostrar que la operación quedó correctamente autenticada, según explica el Banco de España. No es automático: depende de la calidad de la evidencia aportada.
¿Cuándo te estafan, puedes recuperar tu dinero?
Es posible, pero no está garantizado y depende sobre todo de la rapidez con la que actúes y de la solidez del expediente que presentes. Un pago con tarjeta documentado y denunciado a tiempo tiene más opciones reales que una transferencia o un envío directo en cadena ya confirmado.
Fuentes
- Guía estafas y fraudes — CNMV
- Me han estafado con criptomonedas: qué hacer paso a paso — CryptoImpuestos
- Crypto payment service provider — Chargeflow
- Devolver pago tarjeta estafa — Victifin
- Uso no autorizado de tarjeta — Banco de España / Cliente bancario